Domain bachelorabsolventen.de kaufen?
Wir ziehen mit dem Projekt
bachelorabsolventen.de um.
Sind Sie am Kauf der Domain
bachelorabsolventen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bachelorabsolventen.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufseinstieg und Berufsverbleib Augsburger Diplom-Pädagoginnen und -Pädagogen, Taschenbuch von Inka Wischmeier, VS Verlag für Sozialwissenschaften,Berufseinstieg Und Berufsverbleib Augsburger Diplom-pädagoginnen Und -pädagogen, Taschenbuch Von Inka Wischmeier, Vs Verlag Für Sozialwissenschaften, 978-3-8100-3935-4, Seitenanzahl: 20954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
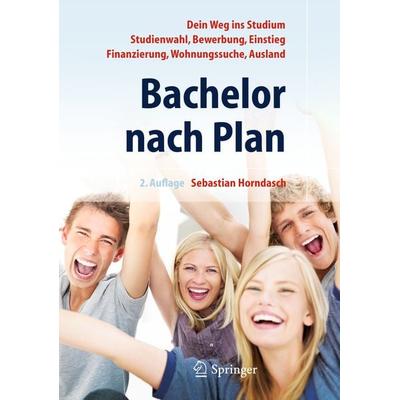
Bachelor nach Plan. Dein Weg ins Studium: Studienwahl, Bewerbung, Einstieg, Finanzierung, Wohnungssuche, Auslandsstudium, Taschenbuch von SebastianBachelor Nach Plan. Dein Weg Ins Studium: Studienwahl, Bewerbung, Einstieg, Finanzierung, Wohnungssuche, Auslandsstudium, Taschenbuch Von Sebastian Horndasch, Springer Berlin, 978-3-642-12850-9, Seitenanzahl: 25217,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufseinstieg und Berufsverbleib Augsburger Diplom-Pädagoginnen und -Pädagogen, Taschenbuch von Inka Wischmeier, VS Verlag für Sozialwissenschaften,Berufseinstieg Und Berufsverbleib Augsburger Diplom-pädagoginnen Und -pädagogen, Taschenbuch Von Inka Wischmeier, Vs Verlag Für Sozialwissenschaften, 978-3-8100-3935-4, Seitenanzahl: 20954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistik im Bachelor-Studium, Fachbücher von Uwe HasslerDieses Buch umfasst genau den Stoff, der typischerweise in Klausuren zu Einführungsvorlesungen "Statistik" an wirtschaftswissenschaftlichen Fachbereichen abgeprüft wird. Es enthält mehr als 100 ehemalige Klausuraufgaben mit Lösungen, die das Klausurtraining erleichtern sollen. Weiterhin finden sich über 60 vollständig durchgerechnete und ausformulierte Beispiele und Fallstudien.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik für Hochschule und duales Studium, Fachbücher von Guido WalzDieses Buch führt Sie auf leicht verständliche Weise von den gängigen Bereichen der linearen Algebra und Analysis bis hin zur Stochastik und Numerik. Es ist in einem unverkrampften und ermutigenden, bisweilen sogar unterhaltsamen Stil geschrieben, der das Lesen leicht macht, ohne es jedoch an der nötigen Exaktheit und Präzision fehlen zu lassen. Viele ausführliche Erklärungen und Beispiele sowie zahlreiche Übungsaufgaben mit Lösungen unterstützen beim Lernen und helfen beim Verstehen des Stoffes, sodass Sie in jede Prüfung mit dem sicheren Gefühl gehen können: Das kann ich! Im Rahmen der 3. Auflage wurde das Buch ergänzt durch den kostenlosen Zugang zur Springer Nature Flashcards-App. Hier wird dem Leser exklusives Zusatzmaterial in Form von über 300 neuen Prüfungsfragen zur Verfügung gestellt, mit deren Hilfe man jederzeit den eigenen Leistungsstand ermitteln und Prüfungen vorbereiten kann.54,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.